CHEFLINK(シェフリンク)でプロの料理人をすぐに手配
資料を確認する<関連記事>
飲食店の税金は、売上に連動する消費税、利益にかかる所得税・法人税、所得や資産に連動する住民税・事業税・固定資産税の3層に分かれます。
節税の話が噛み合わないのは、この3層を混ぜて議論してしまうからです。消費税は「預かっているお金」、所得税・法人税は「利益の分配」、住民税・固定資産税は「事業を続けるコスト」と捉えると、優先順位が見えてきます。
飲食店の税金は3つの税目に分けて考える
まず、自店にどの税目がかかっているかを整理します。売上高だけを見ていると、消費税の負担増を見落とし、利益だけを見ていると、資金繰りの悪化に気づけません。
- 消費税:売上に対して預かる税。仕入・経費の税額控除をどこまで取り切れるかが論点。
- 所得税・法人税:利益にかかる税。経費と所得控除で圧縮するが、利益を残す設計も必要。
- 住民税・事業税・固定資産税:所得と資産に連動。設備投資や法人化の判断に影響する。
個人事業主と法人では、同じ売上でも手取りが変わります。法人化の目安は所得800万〜1,000万円前後とされますが、社会保険料の負担や役員報酬の設計次第で逆転します。
「法人化すべきか」ではなく「うちの数字ではどちらが手取りが多いか」を、税理士に試算してもらうのが実務的です。
2026年10月以降、消費税の前提は変わった
最初に押さえたいのが、インボイス制度の経過措置です。免税事業者などからの課税仕入れは、2026年10月1日を含む課税期間から仕入税額控除の割合が70%に引き下げられました(2028年9月30日まで)。
80%で計算できていた頃と同じ感覚でいると、控除額が想定より小さくなります。
あわせて、売上税額の2割を納める「2割特例」は、2026年9月30日を含む課税期間で終了しました。以後は、個人事業主向けに売上税額の3割を納付する特例が用意されています。
対象要件や手続きは事業者によって異なるため、登録の可否と併せて早めに確認してください。
飲食店は、鮮魚・青果・精肉・酒類の卸、設備工事、清掃など、個人事業主の取引先が多い業種です。適格請求書の発行有無を取引先ごとに一覧化し、70%控除で計算し直すところから始めましょう。
簡易課税を選んでいる場合、飲食店業は第4種(みなし仕入率60%)に分類されます。
課税売上5,000万円以下なら簡易課税を選べますが、実際の仕入比率が60%を上回るなら本則課税の方が有利です。届出の前に一度は試算する価値があります。
今日からできる税金対策12
経費の取りこぼしをなくす
- 少額の厨房備品、試作食材、研修費、書籍、POS・予約システムの月額費用、仕入れの交通費は経費になります。
- 現金仕入れは「いつ・どこで・何を・いくら」をその場でメモ。レシートがないと経費性を否定されやすくなります。
少額減価償却資産の特例を使う
- 2026年度改正で、取得価額40万円未満の減価償却資産を年間300万円まで即時損金算入できるようになりました。適用期限は令和11年3月31日です。
- 食洗機、冷蔵庫、製麺機などは、分割して買うよりまとめて取得した方が枠を使い切れます。40万円以上は通常の減価償却になります。
交際費の枠を把握する
- 資本金1億円以下の法人は、年800万円まで全額損金、または接待飲食費の50%のいずれかを選べます。
- 会食は「誰と・何のために」を残す。社内の飲食や身内の会食は交際費と認められないことがあります。
修繕費と資本的支出を分ける
- 20万円未満の修理や、概ね3年周期の模様替えは、修繕費として処理できる範囲があります。
- 厨房の改装をすべて修繕費で落とすと、税務調査で否認されやすい。工事の内訳書を必ず残してください。
棚卸と不良在庫を締める
- 期末の棚卸は最終仕入原価法で行います。数え漏れがあると原価がずれ、利益が実際より大きく出ます。
- 期限切れ・破損した食材は適正に廃棄し、数量と理由を記録。廃棄ロスは原価と向き合う起点になります。
役員報酬と社会保険を設計する
- 法人の役員報酬は毎月同額の「定期同額給与」が原則です。期中の減額は原則として認められません。
- 賞与は事前確定届出給与の届出が必要。従業員の社会保険料も含めた総人件費で見てください。
共済と繰越損失を使う
- 小規模企業共済、倒産防止共済の掛金は、損金または所得控除の対象になります。解約時の課税も確認しておきましょう。
- 赤字は10年間繰り越せます。青色申告の承認申請を忘れると、この制度は使えません。
決算月を見直す
- 繁忙期と重なる決算月は、棚卸と資金繰りの負担が大きくなります。閑散期にずらすだけで事務負担が軽くなります。
- 変更には届出と期間の扱いに関する注意があります。必ず税理士と相談して進めてください。
補助金・助成金の課税を理解する
- 補助金は原則として課税収入です。設備投資に充てた場合は、圧縮記帳や特別控除の対象になることがあります。
- 「もらえた金額」ではなく、税負担を引いた手取りで投資効果を計算しましょう。
インボイス登録は取引先で決める
- 法人取引の比率が高いなら登録が有利です。個人客中心で仕入先も免税事業者なら、登録しない選択もあります。
- 登録すると消費税の申告義務が生じます。課税売上5,000万円以下なら、簡易課税との比較を必ず行ってください。
外注費と給与を区分する
- 指揮命令を受けて働く人は、契約名が業務委託でも給与と判断される可能性があります。源泉徴収と社会保険の負担が変わります。
- 業務委託は、成果物・納品物・責任範囲を契約書で明確にし、現場の指示系統も分けてください。
月次で数字を見る
- 確定申告の直前に1年分を眺めても、手遅れの項目が多くなります。月次で人件費率・原価率・現預金残高を確認しましょう。
- 税理士への丸投げをやめ、記帳の根拠を自分の言葉で説明できる状態にしておくと、調査対応も早くなります。
人件費こそ最大の変動費
飲食店の費用構造で最も大きいのは、食材費と人件費です。人件費は給与だけでなく、採用費、研修費、制服、社会保険料、残業代、離職に伴う再募集のコストまで含めて見てください。
繁忙期だけ人を厚くし、閑散期は社員で回す設計にすると、固定費が下がり、利益とキャッシュフローが安定します。
外部人材を使う場合、雇用か派遣か業務委託かで税務・労務の扱いが変わります。
特に「業務委託なのにシフトを指示している」状態は、給与認定や偽装請負のリスクがあります。契約形態と現場の指揮命令が一致しているかを、年に一度は見直してください。
やりがちなNG
- 現金売上の一部をレジ外で管理し、売上の計上が漏れている
- レシートのない現金仕入れを経費として計上している
- 実態のない家族への給与を支払っている
- 私的利用の按分をせず、全額を経費にしている
- 「経費にすれば税金が減る」と考え、必要な修繕や投資を先送りしている
節税は利益を減らすことではありません。手元に残る現金を増やすことです。税額が減っても、売上機会を失っては意味がありません。投資すべき設備と、削るべき固定費を分けて考えるのが第一歩です。
年間の税務カレンダー
- 1〜2月:前年分の帳簿締め、法定調書の準備、個人は確定申告の準備
- 3月:個人事業主の確定申告(2月16日〜3月15日)
- 4〜5月:法人の決算整理、消費税の課税方式の検討
- 6月:住民税の特別徴収への切替、労働保険の年度更新の準備
- 11〜12月:年末調整、翌年の役員報酬と予算の決定
決算月が3月以外の法人は、この前後関係がずれます。自社の決算月を起点に、やることを並べ替えてください。
税金対策の優先順位
すべてを同時にやろうとすると、どれも中途半端になります。優先順位は、現金が残る順に決めてください。
- 第一に、消費税の仕入税額控除を取り切る。請求書の保存と、取引先の登録状況の確認。
- 第二に、固定費を減らす。使っていない設備、過剰な保険、重複したシステム契約の見直し。
- 第三に、投資の前倒し。少額減価償却の枠を使い、繁忙期前に設備を整える。
- 第四に、所得の平準化。役員報酬、共済、繰越損失を使って、税負担の山をならす。
節税効果の大きさだけで選ぶと、キャッシュフローが悪化することがあります。税額と手元資金の両方で判断してください。
人件費の見直しは、採用の前に「調達の設計」から
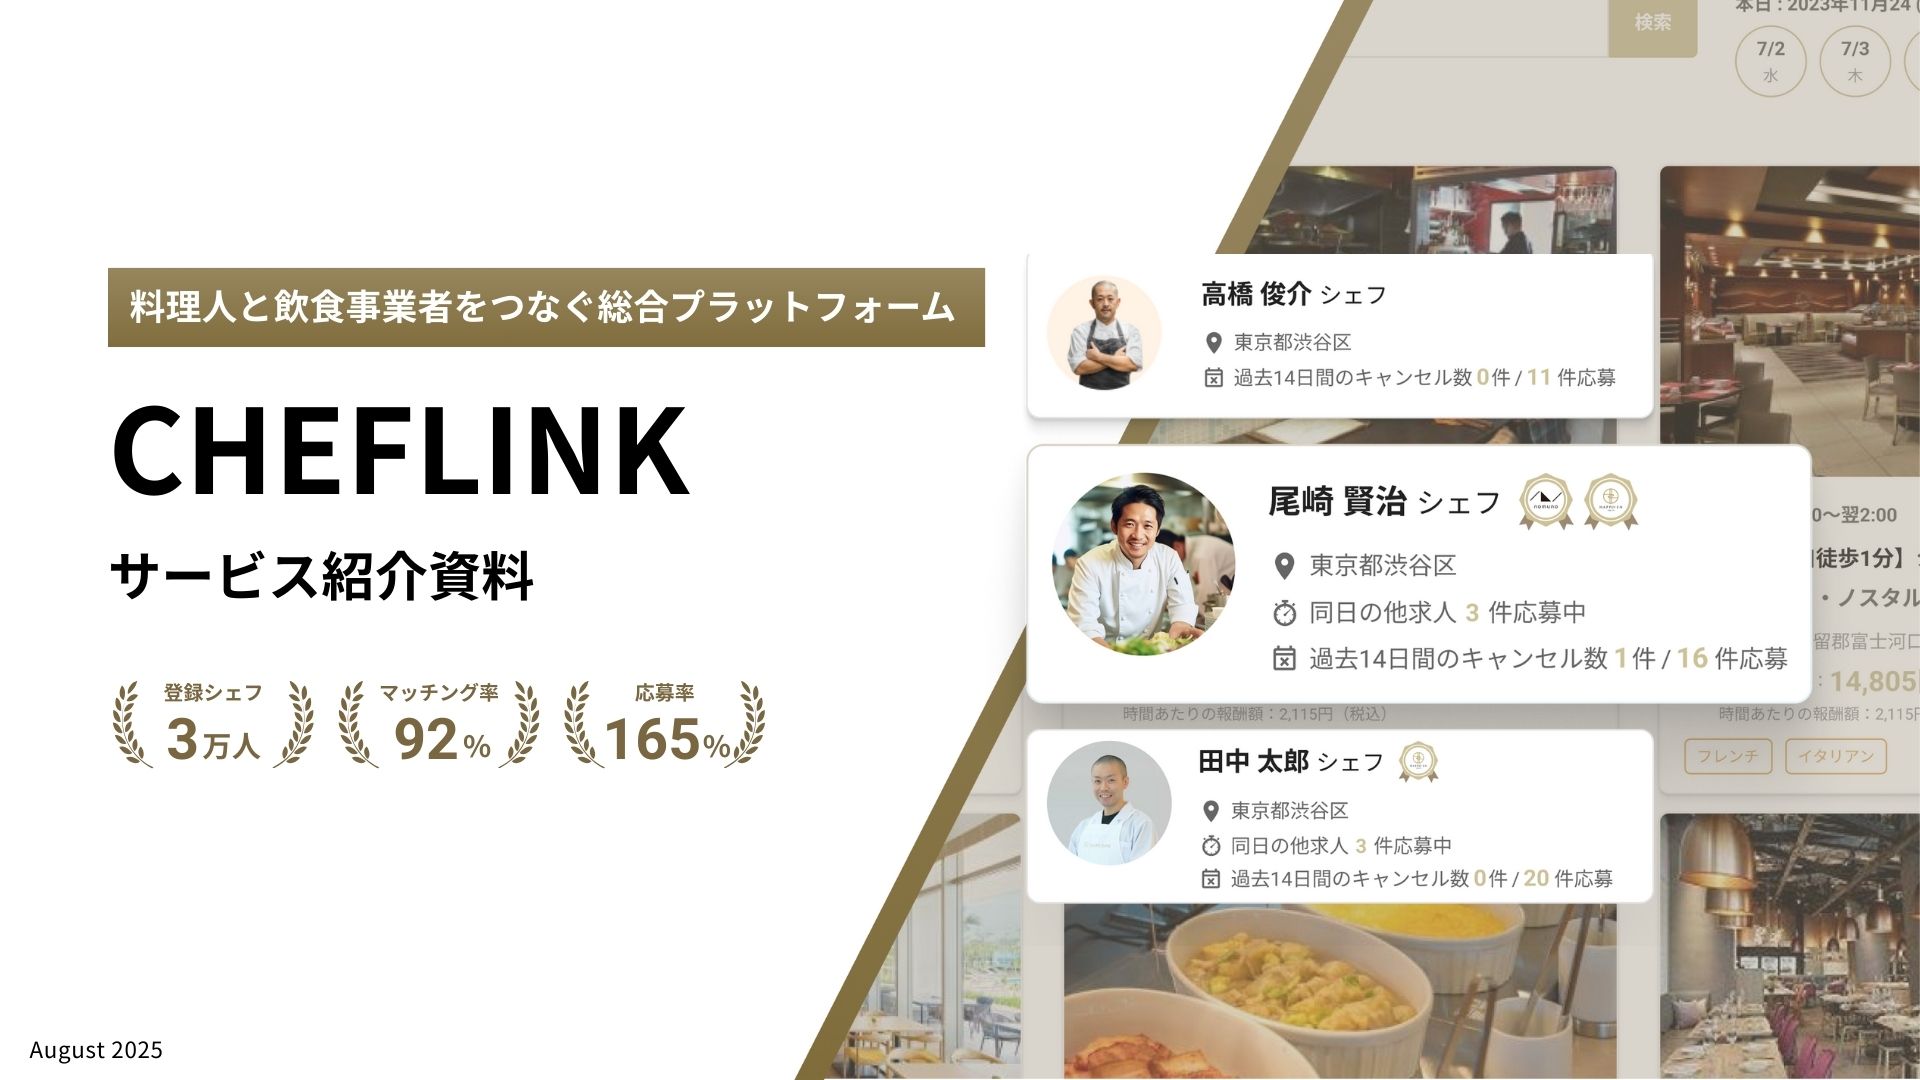
繁忙期だけ人を増やし、閑散期は固定費を抑える。この変動費化を支えるのが、登録シェフ5万人のCHEFLINKです。
最短翌日から即戦力を確保でき、正社員登用前のお試し雇用にも使えます。まずは自店の繁忙カレンダーと必要人時を整理するところから始めてください。CHEFLINKのサービスを見る